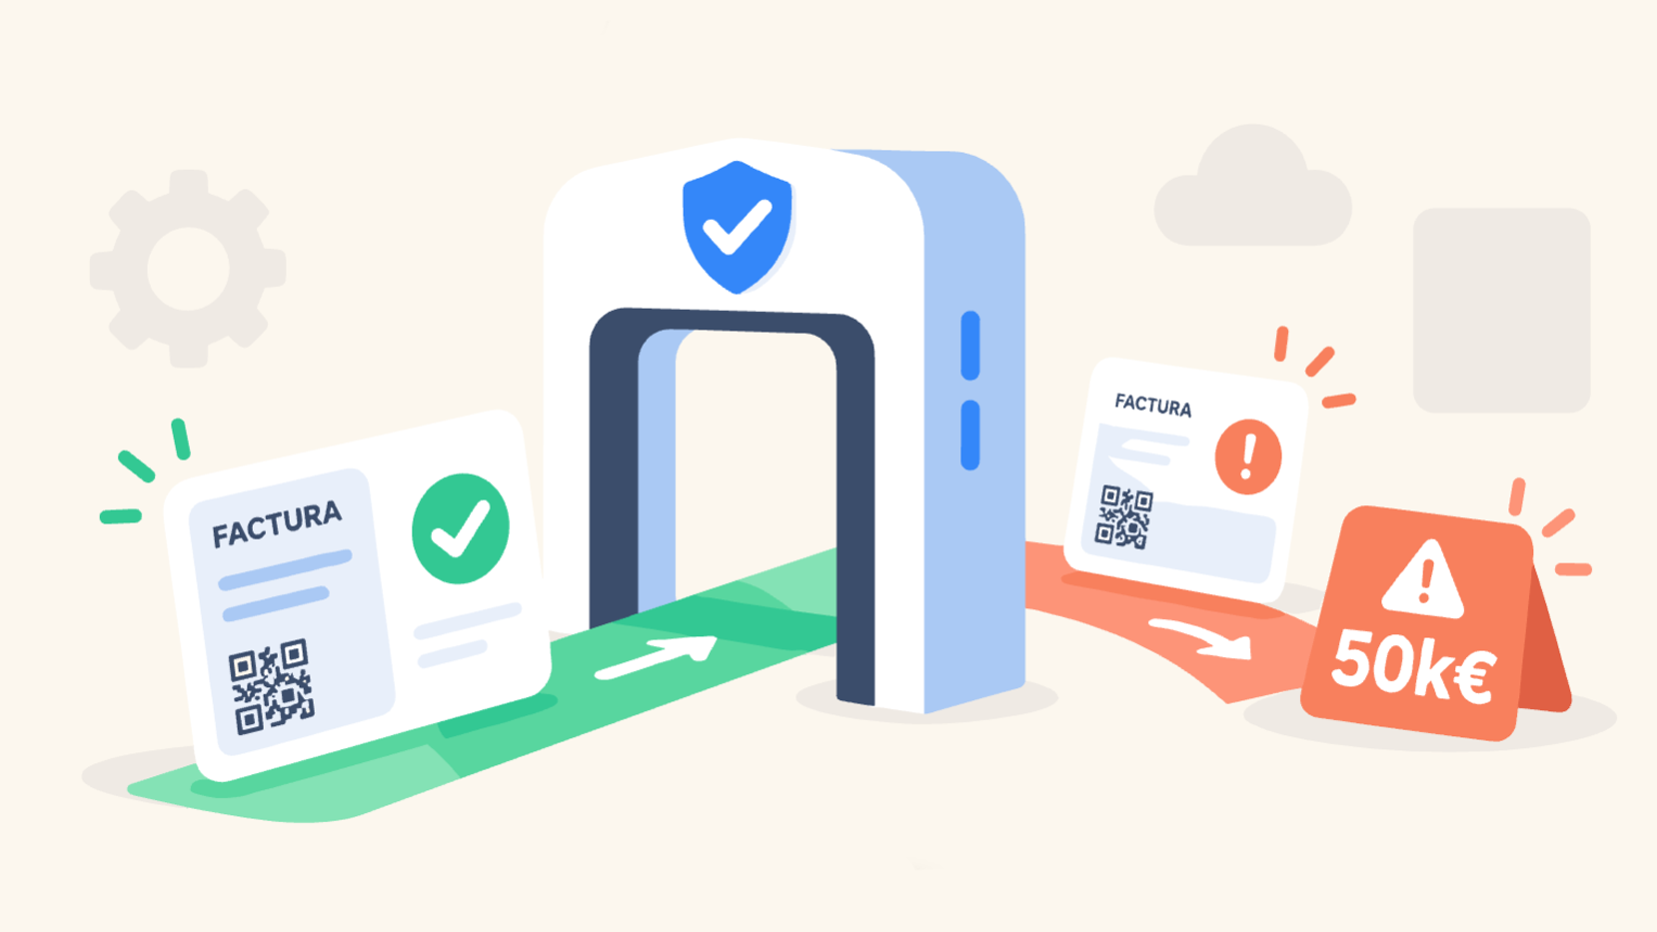
Seguro que a estas alturas ya has escuchado hablar de VeriFactu demasiadas veces, pero... ¿qué ocurre si no se cumple con la normativa? El incumplimiento de los requisitos establecidos en la Ley General Tributaria (LGT) y en el Reglamento de Requisitos de los Sistemas Informáticos de Facturación (RRSIF) conlleva un régimen sancionador, diseñado para erradicar el uso de software de supresión de ventas o de «doble uso». En este post te explicamos todo lo que debes saber.
Multa de 50.000 euros por utilizar software no adaptado a VeriFactu
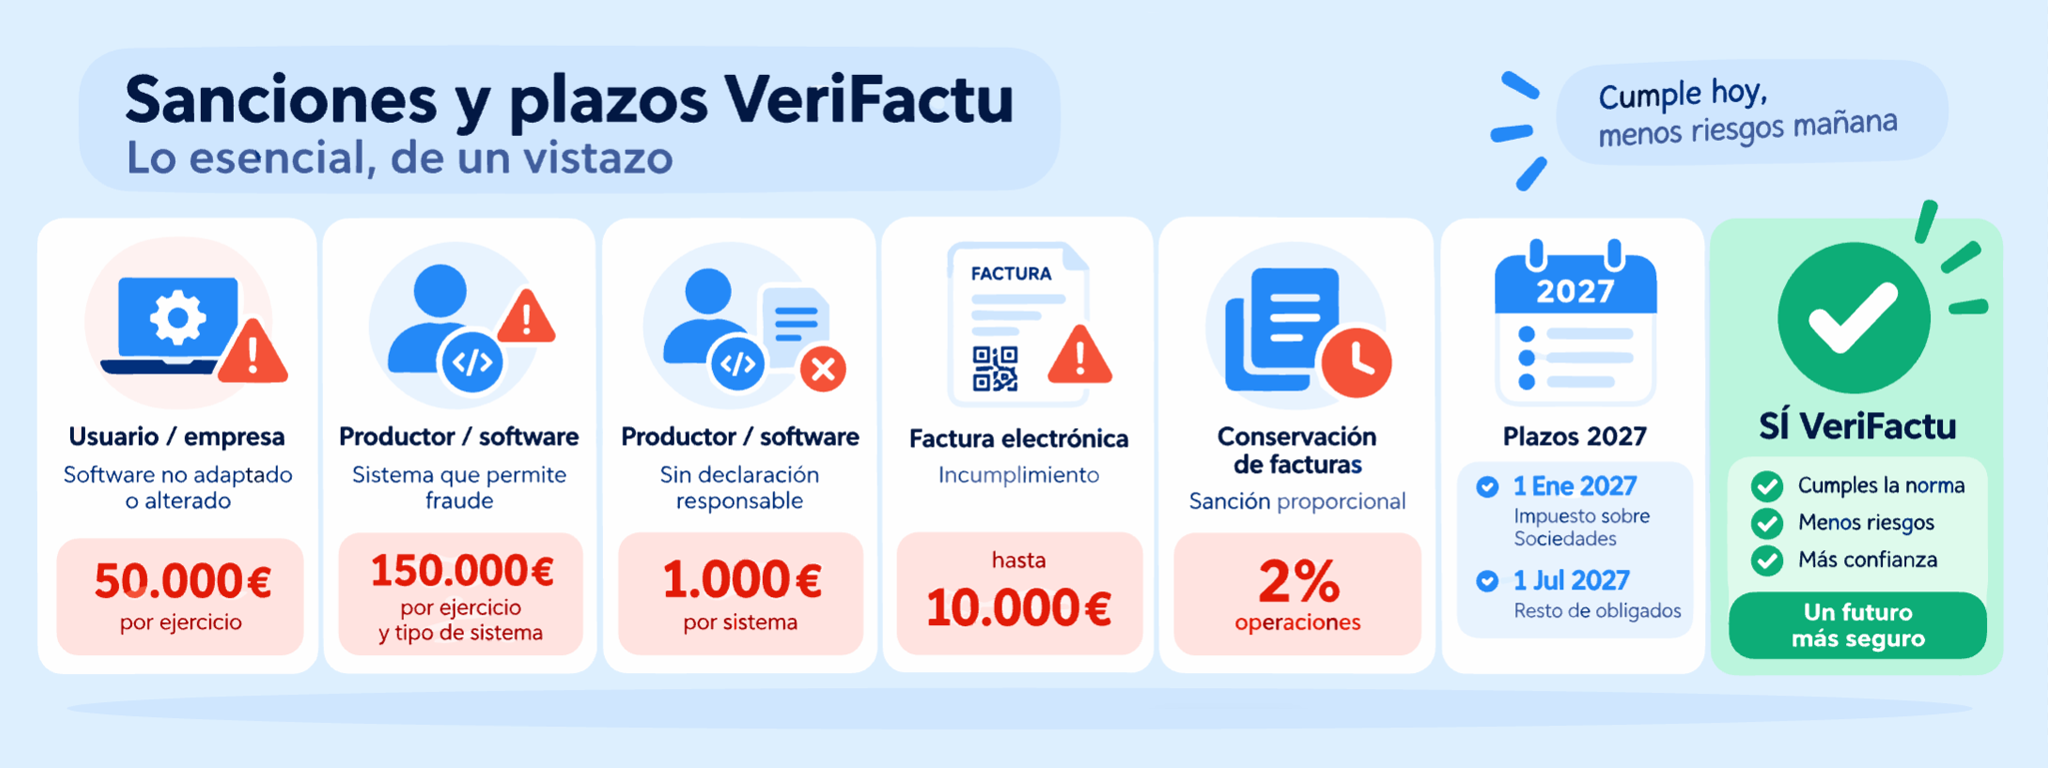
Empezaremos por la multa más grave: cuando tu software no está adaptado a VeriFactu. La sanción principal para los usuarios, empresarios y profesionales, es de 50.000 euros por cada ejercicio económico en el que se utilicen sistemas informáticos que no cumplan con las especificaciones técnicas de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad.
¿Por qué se sanciona el uso de software no adaptado?
Con la implantación de VeriFactu, lo que se busca es garantizar que todos los registros de facturación sean inalterables y que cualquier modificación deje una anotación fidedigna en el sistema, con un software no adaptado esto no sería posible.
¿Para qué se establece esta sanción?
La finalidad de todo esto es evitar la ocultación de la realidad económica y asegurar que la Agencia Tributaria (AEAT) pueda verificar la veracidad de las bases imponibles.
¿Cuándo se aplica la multa de 50.000 euros?
Esta sanción aplica no solo por la tenencia de sistemas sin certificar, sino también por la alteración o modificación de dispositivos que ya contaban con la certificación. Asegúrate de que tanto tu software como tu dispositivo están adaptados para cumplir con VeriFactu.
Sanciones para productores y comercializadores de software de facturación
Estas multas no sólo serán para particulares y empresas. Los desarrolladores de software de facturación, se enfrentan a multas mucho más elevadas si sus sistemas permiten la manipulación de datos:
150.000 euros por cada ejercicio económico y por cada tipo distinto de sistema en el que se hayan producido ventas de un sistema que permita llevar contabilidades distintas, no anotar transacciones o alterar registros ya realizados.
1.000 euros por cada sistema comercializado que carezca de la preceptiva Declaración Responsable del productor.
La responsabilidad de la idoneidad técnica se traslada al fabricante, quien debe asegurar por diseño que el software impide el fraude fiscal.
Otras sanciones relacionadas con la factura electrónica y la conservación
Bajo el marco de la digitalización impulsada también por la Ley Crea y Crece, existen sanciones adicionales relacionadas con la factura electrónica y la conservación de las facturas.
Multas de hasta 10.000 euros por incumplir la factura electrónica
Las empresas o autónomos que, estando obligadas, no ofrezcan a los usuarios la posibilidad de recibir facturas electrónicas o no permitan el acceso a sus facturas a antiguos clientes pueden enfrentarse a multas de hasta 10.000 euros. Estas facturas deben ser fácilmente accesibles.
Sanciones por falta de conservación de las facturas
Por otro lado, debe existir la conservación de facturas. El incumplimiento de la obligación de conservar las facturas puede conllevar multas proporcionales del 2 % del importe del conjunto de las operaciones que hayan originado la infracción.
VeriFactu se aplaza a octubre de 2028: ¿cuándo se aplicarán las sanciones?
El Ministerio de Hacienda anunció el 5 de octubre de 2026 un nuevo aplazamiento de VeriFactu hasta octubre de 2028, con el objetivo de coordinar su implantación con la factura electrónica obligatoria y facilitar la adaptación de empresas y autónomos.
Sin embargo, este aplazamiento todavía está pendiente de aprobación normativa y publicación en el BOE. Por tanto, las fechas que siguen legalmente vigentes son:
1 de enero de 2027: para los contribuyentes del Impuesto sobre Sociedades.
1 de julio de 2027: para el resto de obligados tributarios, incluidos los autónomos.
Una vez que el aplazamiento se apruebe oficialmente, estas fechas se trasladarán a octubre de 2028, momento a partir del cual podrán exigirse las sanciones por incumplir los requisitos de adaptación de los sistemas informáticos de facturación, sin perjuicio de otras infracciones tributarias que ya puedan sancionarse.
Cómo reduce riesgos la modalidad SÍ VeriFactu
La forma más fácil de cumplir con la ley y evitar multas y sanciones es contar con un software con modalidad SÍ VeriFactu. En esta modalidad, la remisión voluntaria e inmediata de los registros a la AEAT permite considerar que el sistema cumple por diseño los requisitos técnicos de seguridad y conservación.
Esto minimiza el riesgo de incurrir en estas infracciones por errores en la custodia física de los datos.
¡No esperes más y pon tu facturación en orden con Burocratic!
0 Comentarios
Aún no hay comentarios publicados.