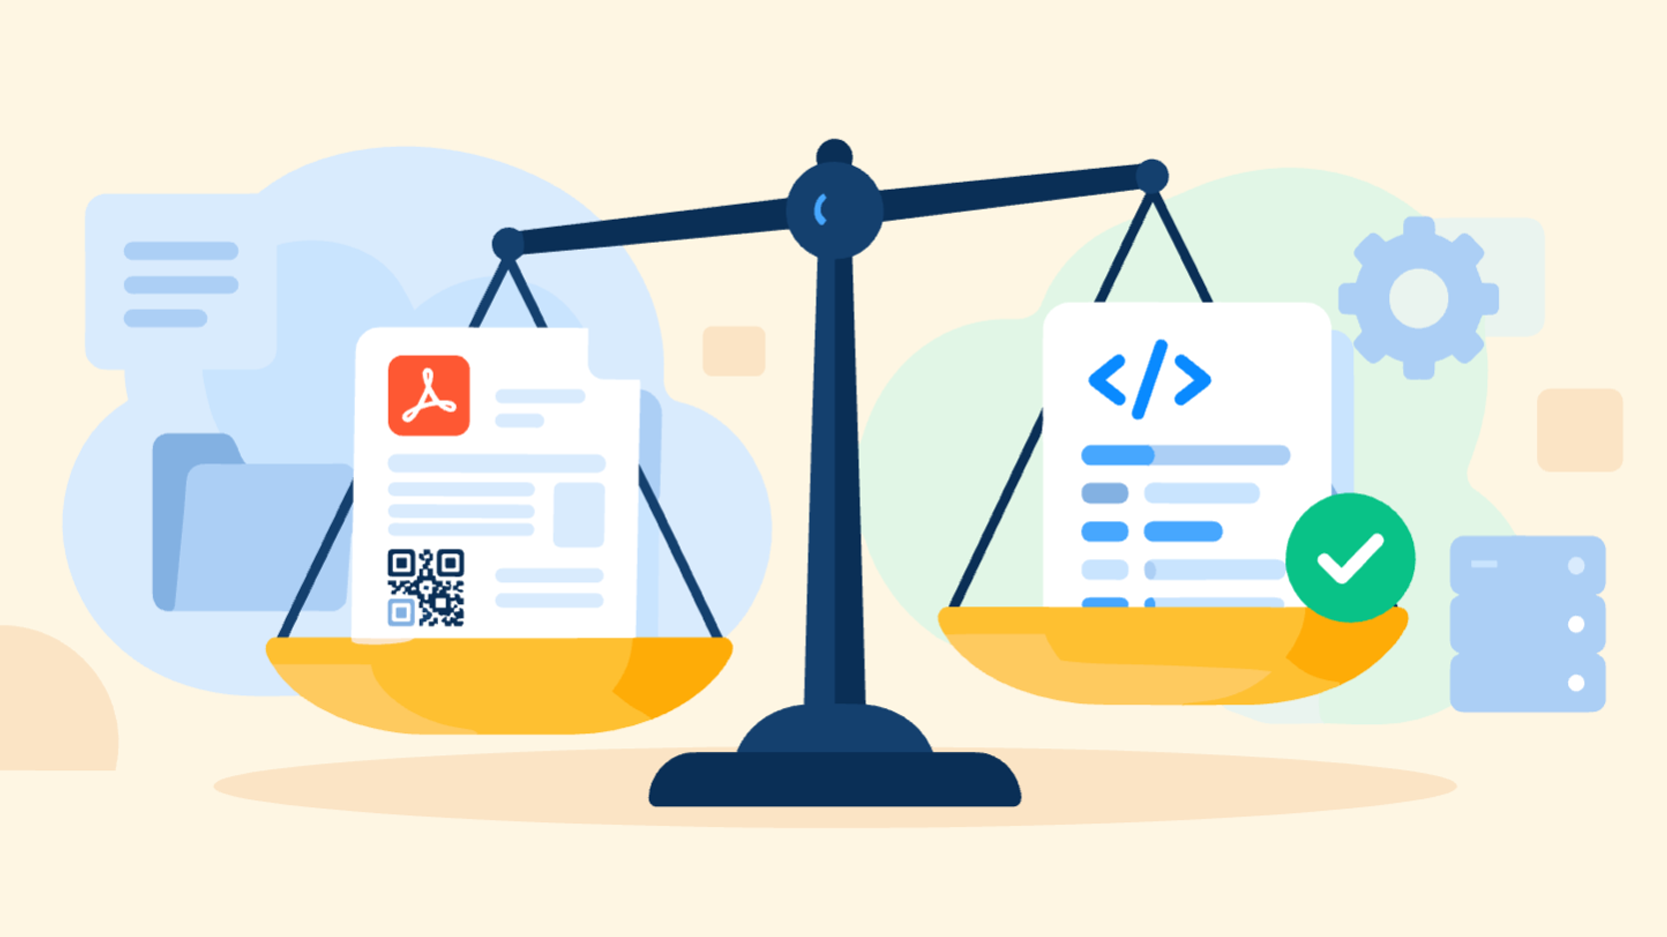
Aunque los términos factura electrónica y factura digital suelen utilizarse indistintamente, no siempre hacen referencia al mismo tipo de documento. La principal diferencia se encuentra en su reconocimiento legal, su formato y su capacidad para permitir el tratamiento automatizado de la información.
¿Qué es una factura electrónica?
Una factura electrónica es aquella que cumple los requisitos del Reglamento de Facturación y que ha sido expedida, transmitida y recibida en formato electrónico.
La autenticidad de su origen, la integridad de su contenido y la garantía de legibilidad o inteligibilidad deben mantenerse durante todo el período de conservación archivística. Por lo general, no se permite su uso salvo en los casos en que sea obligatorio, y en todos los demás casos se requiere el consentimiento del destinatario.
¿Qué es una factura digital?
El término «factura digital» se utiliza en el lenguaje coloquial para referirse a una factura disponible en formato digital, como un PDF, una imagen o un documento escaneado.
Si una factura en formato PDF se emite, se transmite y se recibe por vía electrónica y cumple los requisitos legales, también puede considerarse una factura electrónica. A diferencia de una factura electrónica estructurada, por lo general no permite el tratamiento automatizado de datos.
Principales diferencias entre factura electrónica y factura digital
La diferencia más significativa entre una factura electrónica y una factura digital es el soporte utilizado, además de la estructura de la información y en la capacidad de procesar automáticamente los datos.
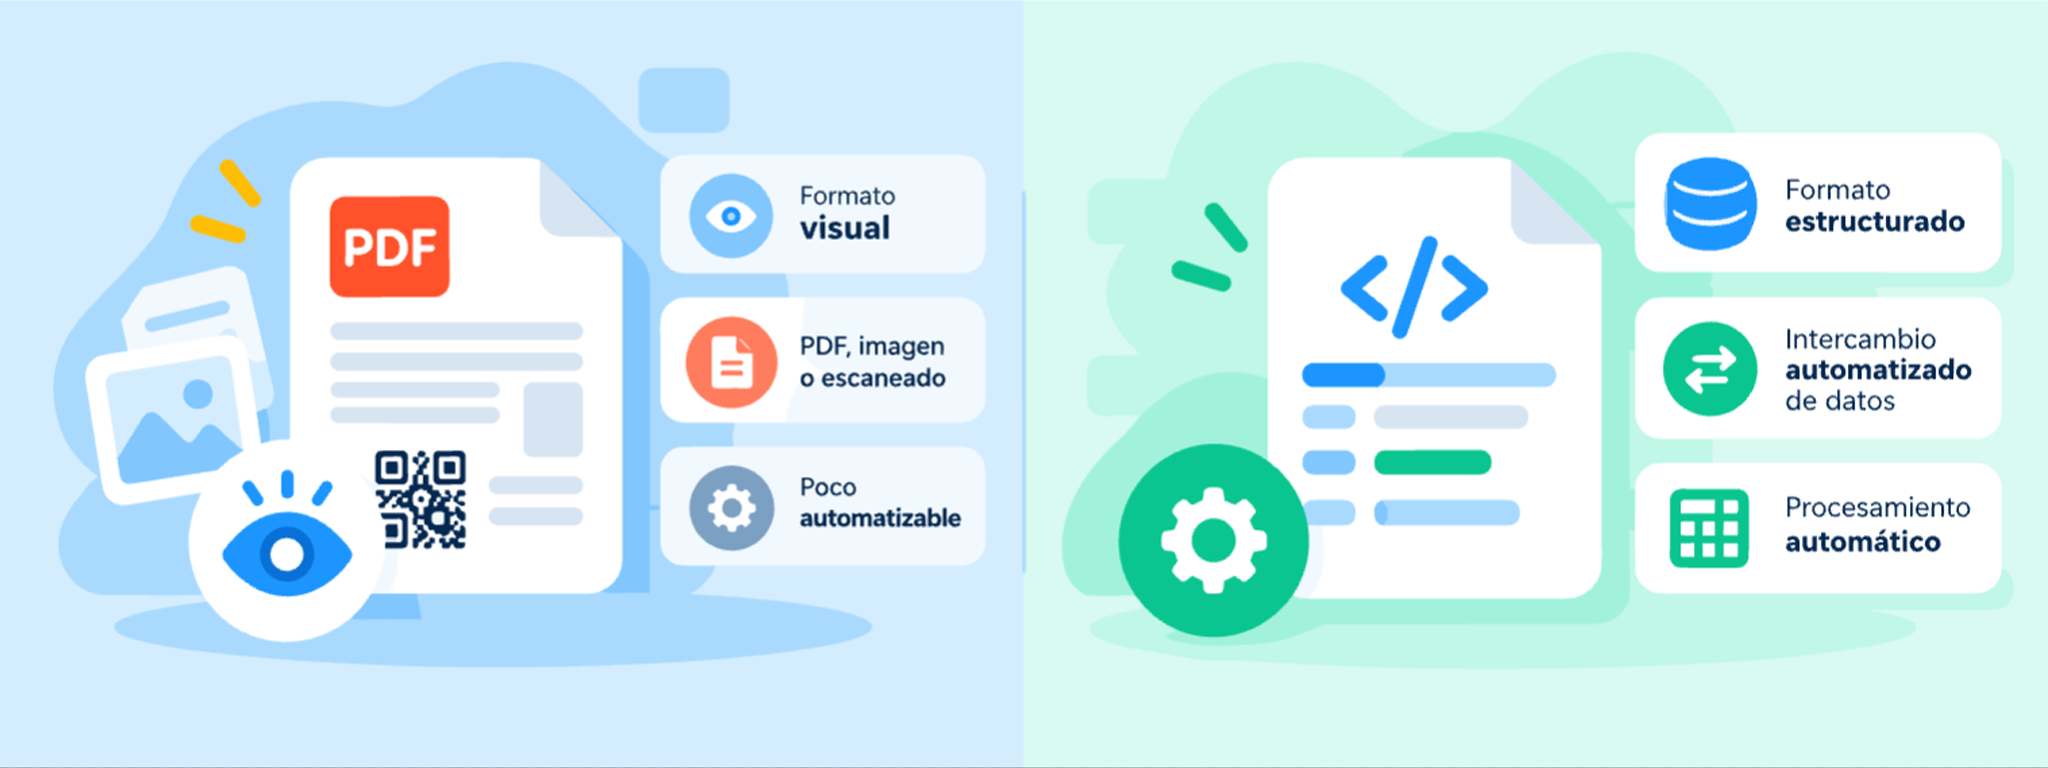
Formato estructurado Vs formato no estructurado
Una factura electrónica estructurada es un mensaje de datos organizado de tal manera que puede ser leído y procesado automáticamente por diversos sistemas informáticos. Entre sus formatos estructurados se incluyen UBL, Facturae, CII y EDIFACT.
Por el contrario, una factura digital en PDF, TIF o formato de imagen permite visualizar la información, pero normalmente no facilita su procesamiento automático sin aplicar tecnologías adicionales de reconocimiento de datos.
Usos en B2B
La factura electrónica obligatoria entre empresarios y profesionales deberá utilizar un formato estructurado que permita el intercambio automatizado de información entre los sistemas del emisor y del destinatario.
Por lo tanto, aunque un archivo PDF puede constituir, en general, una factura electrónica válida, cuando se implante el nuevo sistema obligatorio de facturación electrónica entre empresas (B2B), un archivo PDF por sí solo no será suficiente para cumplir sus requisitos.
El objetivo de esta regulación es digitalizar las relaciones comerciales, reducir los costes de transacción, mejorar la interoperabilidad entre empresas y obtener información fiable sobre los plazos de pago.
La facturación electrónica obligatoria entre empresas y profesionales se implantará progresivamente a partir del 6 de octubre de 2027, conforme al Real Decreto 238/2026 y la Orden HAC/1028/2026. Desde esa fecha, las empresas con un volumen de operaciones superior a ocho millones de euros deberán emitir y recibir facturas electrónicas estructuradas. Para el resto de empresarios y profesionales, esta obligación comenzará el 6 de octubre de 2028.
Diferencias en VERI*FACTU
En relación con VERI*FACTU, la diferencia entre una factura electrónica estructurada y una factura visualizable afecta principalmente a la forma de incorporar la información del código QR tributario.
Facturas en papel o en formatos digitales visualizables
En el caso de las facturas emitidas en papel o en un formato electrónico legible (como PDF o TIF), cuando se hayan elaborado mediante un sistema de facturación informatizado que entre en el ámbito de aplicación del presente reglamento, deberán incluir una representación visual del código QR fiscal. (representación visual) debe incluirse.
Facturas electrónicas estructuradas
En las facturas electrónicas estructuradas no es necesario incluir la imagen del código QR. En su lugar, debe incorporarse el contenido representado por dicho código, incluida la URL de cotejo de la factura en la sede electrónica de la Agencia Tributaria, como parte de los datos del archivo estructurado.
De esta forma, el destinatario puede acceder al servicio de comprobación de la factura mediante la URL recibida, del mismo modo que lo haría escaneando el código QR en una factura impresa o en PDF.
¿Por qué es importante conocer la diferencia?
Conocer la diferencia entre factura electrónica, factura electrónica estructurada y factura digital es fundamental para saber si el sistema de facturación utilizado cumple correctamente con la normativa.
¿Por qué?
Esto se debe a que garantiza que el sistema de facturación informatizado cumpla los requisitos de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inmutabilidad de los registros de facturación exigidos por la legislación contra el fraude.
Garantiza que el registro generado no pueda modificarse tras su creación sin dejar rastro de dicha modificación.
¿Para qué?
Prepárate para el uso obligatorio de la facturación electrónica en las transacciones comerciales entre empresas (B2B), de conformidad con la Ley Crea y Crece y su normativa de desarrollo.
El objetivo de esta obligación es:
Digitalizar la relación comercial entre empresas y profesionales.
Hacer más sencillo el tratamiento automatizado de las facturas.
Reducir el coste administrativo y de transacción.
Obtener información verídica sobre los plazos de pago.
Combatir la morosidad en las transacciones comerciales.
Mejorar la trazabilidad y el control fiscal de las transacciones.
Estos objetivos se complementan con los requisitos de integridad y trazabilidad establecidos por la normativa que regula los sistemas de facturación informatizada y el modelo VERI*FACTU.
0 Comentarios
Aún no hay comentarios publicados.